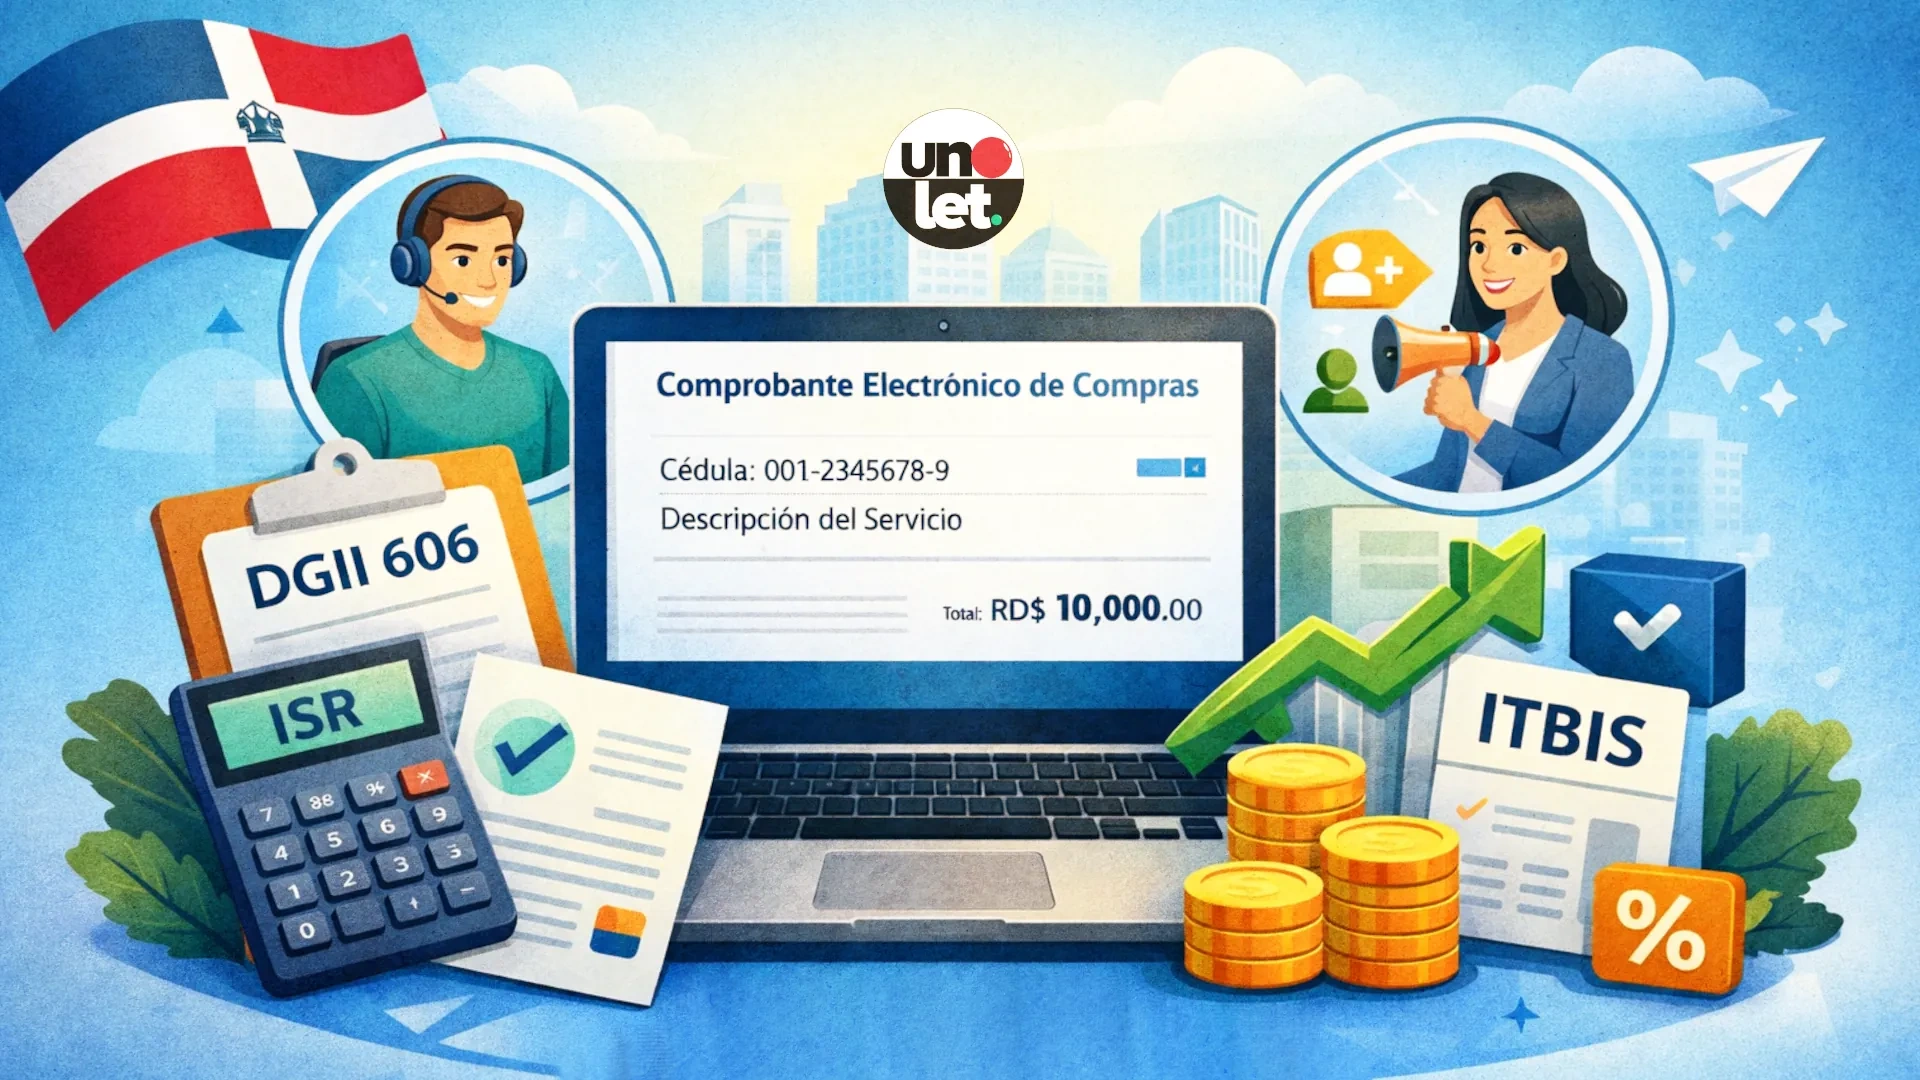
Cuando una empresa contrata ocasionalmente a una persona física que no dispone de RNC, necesita documentar la operación y evaluar las obligaciones fiscales que correspondan.
Identifica la operación
Reúne la identificación del proveedor, la descripción del servicio prestado, el importe acordado y el soporte del pago. Confirma si se trata realmente de una prestación independiente y no de una relación laboral.
Comprobante de compras
En los casos contemplados por la normativa dominicana, puede corresponder un comprobante fiscal electrónico de compras emitido por la empresa adquirente. La aplicación depende del tipo de proveedor y de la operación.
Impuestos y reportes
Revisa si procede retener ISR o ITBIS y cómo declarar la transacción. Los porcentajes y tratamientos fiscales varían según la naturaleza del servicio y la regulación vigente.
Antes de emitir, consulta las instrucciones de la DGII o a tu asesor fiscal: este artículo es una guía operativa, no una determinación tributaria para todos los casos.
Una gestión centralizada de proveedores, compras y comprobantes facilita la trazabilidad. Consulta las soluciones de Unolet.